Capital Koala

Captures d’écran
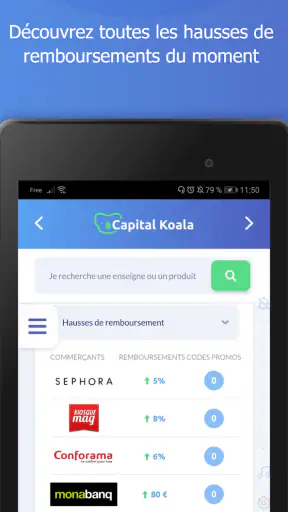
Détails
- Note
- 90.00 avis
- Version
- 5.0.1
- Développeur
- Capital Koala Tech
Analyse par Norviv
J’ai abordé Capital Koala comme une application de shopping à utiliser dans la vraie vie, pas comme un simple catalogue d’enseignes. Son idée est facile à comprendre : certains achats du quotidien peuvent contribuer à constituer une épargne pour les enfants. L’intérêt dépend donc moins d’une utilisation intensive de l’application que de sa capacité à s’intégrer naturellement dans les habitudes d’achat de la famille.
Développée par Capital Koala Tech, l’application est gratuite et classée dans la catégorie Shopping. Elle s’adresse à un public très large, avec une classification PEGI 3, mais son usage prend surtout du sens pour les parents, les proches qui souhaitent participer à un projet d’épargne, ou les personnes qui veulent donner une dimension familiale à leurs achats en ligne.
Après l’avoir examinée sous l’angle d’une utilisation mobile réelle, je retiens une expérience intéressante, mais qui demande de la méthode. La connexion joue un rôle important dès qu’il faut consulter les offres, vérifier un achat ou suivre son parcours. Ce n’est pas une application que j’ouvrirais machinalement sans savoir ce que je veux faire. En revanche, bien intégrée à une routine, elle peut devenir un intermédiaire pratique entre shopping et épargne.
Une application de shopping qui prend tout son sens au bon moment
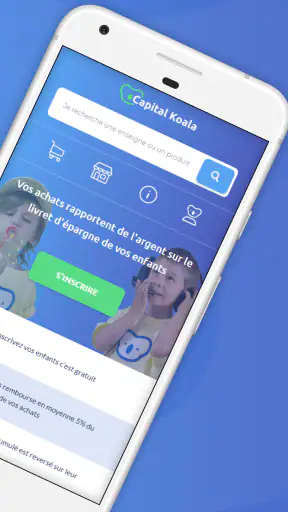
La première qualité de Capital Koala est de relier une action très courante à un objectif plus durable. Acheter des vêtements, réserver une activité ou commander un produit peut déjà faire partie d’une dépense prévue. L’application ajoute une étape de préparation qui permet de transformer cet achat en contribution potentielle pour l’épargne d’un enfant.
Cette logique change la manière dont je l’utiliserais. Je ne la consulterais pas pour flâner comme dans une boutique, mais avant une dépense que j’ai déjà décidé de réaliser. C’est une nuance importante : l’application est plus intéressante lorsque l’achat reste raisonnable et nécessaire. Si elle pousse simplement à acheter davantage pour obtenir un avantage, son intérêt familial devient beaucoup moins convaincant.
Dans la pratique, je commencerais par ouvrir l’application avant de passer commande, lorsque je suis encore au stade de la comparaison. Cette habitude évite de découvrir trop tard qu’il fallait passer par un parcours précis. Elle permet aussi de vérifier que l’offre correspond bien à l’achat envisagé, plutôt que de naviguer au hasard entre plusieurs possibilités.
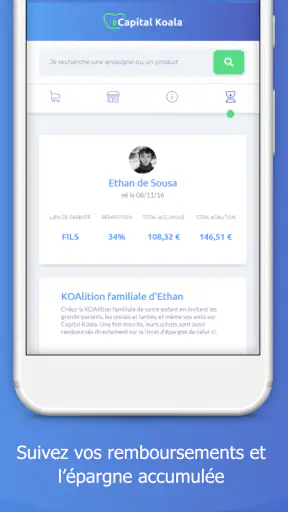
Le suivi de l’épargne constitue naturellement le cœur émotionnel de l’expérience. Pour un parent, voir les achats prendre une direction concrète peut être plus motivant qu’une simple remise immédiatement consommée. Pour un proche, cela peut offrir une manière discrète de contribuer au futur d’un enfant sans avoir à organiser chaque versement séparément.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Ce qui se passe quand la connexion devient indispensable
L’expérience dépend fortement des échanges avec le service en ligne. Il faut pouvoir charger les contenus, consulter les possibilités disponibles et avancer dans le parcours d’achat. Dans un endroit où le réseau mobile est faible, je m’attendrais donc à une navigation moins confortable, avec des écrans qui prennent davantage de temps à apparaître ou une vérification qui doit être reprise.
Ce point n’est pas anodin. Une application de ce type intervient souvent juste avant une commande, au moment où l’utilisateur veut aller vite. Si je suis dans une file d’attente, dans un train ou entre deux rendez-vous, je préfère préparer l’opération lorsque la connexion est stable plutôt que de commencer au dernier moment. La meilleure stratégie consiste à traiter Capital Koala comme une étape de préparation, pas comme un outil à improviser pendant le paiement.
La connexion influence aussi la confiance. Pour une application liée à un achat et à une épargne, je veux pouvoir vérifier que mon action a bien été prise en compte. Une page qui charge mal ou un retour qui tarde peut créer un doute, même si la transaction finit par être correctement enregistrée. Je conseille donc de conserver les confirmations utiles et de ne pas fermer immédiatement l’écran après une étape importante.
Cette dépendance au réseau rapproche l’application des services de cashback classiques. Elle ne remplace pas le site marchand, le portefeuille mobile ou l’application bancaire : elle se place avant ou autour de l’achat. C’est précisément pour cela qu’il faut lui réserver quelques secondes d’attention supplémentaire. Le bénéfice éventuel ne vient pas seulement du fait d’ouvrir l’application, mais du respect du chemin proposé.
Un usage mobile adapté aux courses et aux achats préparés
Sur téléphone, Capital Koala peut trouver sa place dans plusieurs situations. À la maison, je l’utiliserais avant une commande importante, avec le temps nécessaire pour lire les conditions et vérifier le parcours. En déplacement, je la réserverais plutôt à une consultation rapide, à condition de bénéficier d’un réseau correct. L’écran mobile est pratique pour décider, mais moins agréable lorsqu’il faut comparer beaucoup d’options dans la précipitation.
Un scénario réaliste serait celui d’un parent qui prépare les achats de rentrée. Il peut dresser sa liste, comparer les prix sur les sites habituels, puis vérifier dans Capital Koala si le marchand ou le parcours correspondant est disponible. L’application ne doit pas faire oublier le prix total, les frais de livraison ou les conditions de retour. Une contribution à l’épargne ne rend pas une mauvaise affaire intéressante.
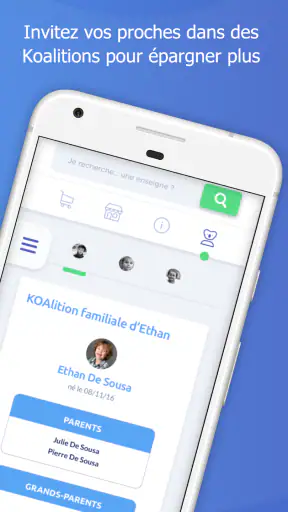
Autre cas utile : un cadeau acheté par un membre de la famille. La personne peut consulter le service avant de commander et participer indirectement au projet d’épargne de l’enfant concerné. Cette possibilité donne à l’application une dimension collective, mais elle suppose que chacun comprenne bien comment l’achat est associé au bénéficiaire. Avant de multiplier les utilisateurs, je prendrais le temps de clarifier l’organisation familiale.
Je trouve aussi que le téléphone impose une discipline particulière. Les notifications, les comparateurs et les applications de marchands peuvent détourner l’attention. Pour éviter un achat impulsif, je préparerais d’abord mon panier chez le marchand ou ma liste de besoins, puis j’utiliserais Capital Koala comme une vérification complémentaire. Cette méthode protège mieux le budget que l’exploration sans objectif.
Les points de friction et la manière de récupérer après un problème
Le principal risque n’est pas forcément une panne spectaculaire, mais une interruption banale : réseau qui disparaît, application quittée trop tôt, retour vers le marchand qui ne se déroule pas comme prévu ou doute sur la validation. Dans ce genre de situation, je déconseille de recommencer immédiatement plusieurs fois. On peut créer de la confusion et ne plus savoir quel parcours correspond à la commande.
Ma méthode serait simple. Je noterais d’abord l’heure, le marchand concerné et l’étape atteinte. Je vérifierais ensuite l’état de la commande du côté du marchand, puis je consulterais à nouveau Capital Koala lorsque la connexion est revenue. Garder les courriels de confirmation et les références de commande aide à distinguer un problème de paiement d’un problème de suivi dans l’application.
Cette prudence est particulièrement utile lorsqu’un achat est urgent. Si je dois absolument recevoir un produit à temps, je ne compterais pas sur l’application pour résoudre une difficulté de commande. Je terminerais l’achat par le canal le plus fiable, puis je chercherais à comprendre le suivi séparément. L’objectif d’épargne est intéressant, mais il ne doit pas passer avant la réussite de la transaction.
Le même raisonnement vaut lors d’un changement de téléphone ou d’une reconnexion au compte. Je préparerais les informations nécessaires avant de commencer un achat sensible et j’éviterais de supprimer l’application au milieu d’un suivi. Une organisation calme est plus utile qu’une succession de tentatives rapides. C’est l’un des enseignements les plus pratiques de cette expérience : dans un service connecté, la traçabilité compte presque autant que l’interface.
La version actuelle, 5.0.1, montre que l’application continue d’être proposée dans une forme maintenue, mais cela ne garantit pas que chaque situation sera fluide sur tous les appareils. Elle fonctionne à partir d’Android 7.0 ou d’une version ultérieure, ce qui couvre de nombreux téléphones encore utilisés. Avant de la choisir pour un proche, je vérifierais donc simplement que son appareil respecte cette exigence minimale et que sa connexion habituelle est suffisamment stable.
Utiliser moins de données sans perdre l’essentiel
Comme l’application accompagne des parcours d’achat, son utilisation peut entraîner le chargement de pages, d’éléments visuels et d’informations liées aux offres. Je l’emploierais de préférence en Wi-Fi lorsque je prépare plusieurs achats ou lorsque je prends le temps de comparer. Pour une vérification ponctuelle, le réseau mobile peut suffire, mais je garderais un œil sur la consommation si mon forfait est limité.
Le meilleur moyen de réduire les échanges inutiles est de savoir à l’avance ce que l’on cherche. Une liste d’achats évite d’ouvrir successivement des pages sans intention précise. Je consulterais d’abord les produits et les prix chez le marchand, puis je reviendrais à Capital Koala pour effectuer le parcours pertinent. Cette organisation réduit à la fois la consommation de données, le temps d’écran et le risque d’achat superflu.
Je recommande également d’éviter les essais répétés lorsque l’écran semble bloqué. Actualiser sans arrêt peut consommer davantage de données et ne règle pas forcément un problème de réseau. Mieux vaut attendre quelques instants, vérifier la connexion, puis relancer proprement l’étape nécessaire. Si l’action concernait une commande déjà passée, je conserverais les preuves disponibles au lieu de recommencer à l’aveugle.
Cette approche est particulièrement adaptée aux parents qui utilisent leur téléphone pendant les déplacements. Une préparation à la maison permet de profiter de la mobilité sans transformer chaque achat en test de patience. Capital Koala reste alors un outil d’accompagnement, et non une application ouverte en permanence en arrière-plan de la journée.
Une alternative différente du cashback immédiat
Comparée aux applications de cashback traditionnelles, Capital Koala se distingue surtout par la destination familiale de la valeur générée. Les services classiques attirent souvent avec une réduction ou un remboursement que l’utilisateur peut percevoir comme un gain personnel. Ici, l’intérêt est davantage orienté vers un projet d’épargne pour un enfant. Le choix dépend donc de la motivation recherchée.
Si je veux réduire immédiatement le coût d’un achat, je comparerais d’abord les prix, les coupons et les programmes de fidélité habituels. Si je souhaite associer mes dépenses à un objectif familial, Capital Koala devient plus pertinente. Les deux approches ne répondent pas exactement à la même question : l’une cherche le gain à court terme, l’autre donne une direction à un avantage lié aux achats.
Il faut aussi comparer le temps nécessaire. Une remise directe, déjà appliquée dans un panier, est souvent plus simple à comprendre. Avec Capital Koala, je consacrerais davantage d’attention au parcours et au suivi. Ce temps supplémentaire peut être justifié pour un achat important ou récurrent, mais il le sera moins pour une petite dépense urgente.
Le nombre d’utilisateurs reste plus modeste que celui des grands services de shopping, avec plus de dix mille installations et une moyenne de 3,7 sur environ cent cinquante-sept évaluations. Je ne considérerais pas ces éléments comme une preuve de qualité absolue, mais ils donnent une idée de sa taille. Les avis disponibles peuvent aider à repérer les difficultés rencontrées par d’autres utilisateurs, tandis que mon propre conseil reste de tester d’abord le parcours avec un achat simple et non urgent.
Pour qui l’application vaut vraiment le détour
Je la conseillerais d’abord aux familles qui ont déjà des habitudes d’achat en ligne et qui veulent donner un objectif précis aux avantages associés. Elle peut aussi convenir à une personne qui cherche un moyen de participer à l’épargne d’un enfant sans gérer seule toutes les étapes financières. Dans ces cas, l’application apporte une passerelle concrète entre une dépense planifiée et un projet à long terme.
Elle me semble moins adaptée à quelqu’un qui veut uniquement obtenir la remise la plus rapide, qui achète rarement en ligne ou qui dispose d’une connexion très instable. Elle n’est pas non plus idéale pour les achats impulsifs : l’utilisateur risque de se concentrer sur l’avantage potentiel et d’oublier de comparer le coût réel. Dans ces situations, un comparateur de prix, un programme de fidélité ou une solution de paiement plus directe peut être un meilleur choix.
La gratuité facilite l’essai, mais elle ne supprime pas la nécessité de lire les étapes et de rester attentif. Je commencerais par un achat courant, avec une commande facile à suivre, plutôt qu’un achat coûteux ou très sensible au délai de livraison. Cette première expérience permet de comprendre le fonctionnement sans mettre en jeu un budget important.
La présence d’une classification PEGI 3 rappelle que l’application est accessible à un public général, mais l’épargne concerne naturellement les adultes qui organisent les achats et les projets familiaux. Je ne laisserais donc pas un enfant gérer seul les commandes. L’intérêt pour lui se situe dans la destination de l’épargne, pas dans la manipulation autonome d’un service d’achat.
Mon verdict sur une expérience très liée à la connexion
Capital Koala me paraît pertinente lorsque je l’utilise avec une intention claire : préparer un achat, vérifier le parcours, conserver la confirmation et suivre calmement le résultat. Sa force ne vient pas d’une avalanche de fonctions, mais de la relation entre shopping et épargne familiale. Cette proposition lui donne une identité plus précise qu’une application de réduction ordinaire.
En contrepartie, la connexion et la rigueur de l’utilisateur influencent fortement l’expérience. Je ne la choisirais pas pour improviser dans une zone mal couverte, ni pour remplacer un outil de comparaison de prix. Je la choisirais pour des achats planifiés, surtout lorsque l’objectif d’épargne compte davantage qu’un avantage immédiat.
Avec sa disponibilité gratuite, son fonctionnement sur Android à partir de la version 7.0 et son développement assuré par Capital Koala Tech, elle reste facile à essayer pour les appareils compatibles. Mon conseil est de commencer petit, en Wi-Fi si possible, puis d’adopter une routine : préparer la commande, passer par l’application au bon moment et garder les confirmations. Le bon réflexe est de considérer Capital Koala comme une étape de préparation connectée, pas comme une garantie automatique d’économie.
Au final, je la recommande aux familles prêtes à prendre quelques instants supplémentaires avant leurs achats. Elle peut rendre une dépense plus cohérente avec un projet pour l’enfant, à condition de ne pas acheter davantage uniquement pour obtenir un avantage. Pour moi, c’est là que Capital Koala trouve sa meilleure place : dans une routine réfléchie, avec une connexion fiable et une attention réelle portée au prix final.
Foire aux questions
01Qu’est-ce que Capital Koala et comment fonctionne l’application ?
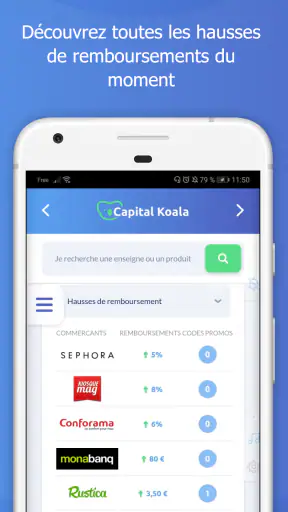
Capital Koala est un service de cashback qui permet de récupérer une partie de ses dépenses réalisées auprès de boutiques partenaires. Après avoir créé un compte, l’utilisateur consulte les offres disponibles, effectue ses achats en passant par le lien ou le dispositif prévu, puis reçoit un remboursement lorsque la transaction est validée. L’application sert surtout à suivre les offres, les achats enregistrés et les gains cumulés.
02Capital Koala est-il gratuit à utiliser ?
Oui, l’inscription et l’utilisation de Capital Koala sont généralement gratuites pour les utilisateurs. Le service se rémunère grâce aux commissions versées par les marchands partenaires, dont une partie est redistribuée sous forme de cashback. Il faut toutefois lire attentivement les conditions de chaque offre : certaines peuvent imposer un montant minimum, exclure des produits ou ne pas être cumulables avec d’autres promotions.
03Comment récupérer son cashback avec Capital Koala ?
Le cashback n’est pas toujours disponible immédiatement après l’achat. La boutique doit d’abord confirmer la commande, vérifier qu’elle n’a pas été annulée ou retournée, puis transmettre la commission à Capital Koala. Une fois le solde validé et le seuil éventuellement requis atteint, l’utilisateur peut demander le versement selon les moyens proposés par le service. Les délais varient selon les marchands.
04Pourquoi un achat ou un cashback peut-il ne pas être enregistré ?
Un achat peut ne pas être suivi si l’utilisateur n’a pas activé l’offre avant de commander, a utilisé un autre lien, a bloqué les cookies ou certains outils de suivi, ou a appliqué un code promotionnel non autorisé. Les retours, annulations et paiements incomplets peuvent également supprimer le cashback. Pour limiter les problèmes, il est préférable de commencer la commande depuis Capital Koala et de conserver les justificatifs.
05Capital Koala protège-t-il les données personnelles et les achats des utilisateurs ?
Comme pour toute application de cashback, Capital Koala demande certaines informations nécessaires à la création du compte, au suivi des transactions et au paiement des gains. Avant l’inscription, il est recommandé de consulter la politique de confidentialité, les autorisations demandées et les conditions d’utilisation. Il faut également utiliser un mot de passe unique, vérifier les communications reçues et éviter de partager ses identifiants avec un tiers.


